
宇树上市两个月后,机器人行业的老板们纷纷前往雍和宫祈福。一位从事人形机器人算法的朋友表示,他原本期待通过公司上市套现,但随着时间推移,手中的期权似乎越来越不值钱。
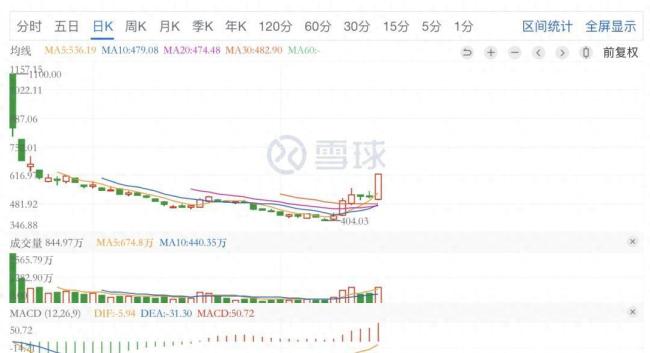
这位朋友年薪百万,平时在实验室里忙于调算法、测整机,现在连摸鱼时都要关注港股动态,生怕熬了多年的期权变成废纸。这种焦虑情绪正在整个具身智能圈蔓延,大家普遍认为机器人公司扎堆IPO的最佳时机已经过去。
8月19日,宇树科技挂牌上市后,其他急于进入资本市场的公司节奏全变了。有消息称,智元机器人放弃了年内IPO的计划,转而推进新一轮融资。即便消息属实,完成融资后还需等待至少120天才能挂牌,今年的港股IPO窗口基本关闭。
三个月前的情况截然不同。7月24日,智元宣布启动赴港上市,目标估值400到500亿港元。当时,逐际动力、众擎机器人等多家公司也在排队准备秘密递表,仿佛晚一步敲钟就输了。然而,短短两个月内,赛道已经冷却了一半。
资深律师张涛指出,当前具身企业的上市速度比预期慢得多,估值也有所回落。特别是那些商业化尚未跑通的公司,后续的研发投入、销售能力和业绩数据成为监管和二级市场关注的核心。黄立冲则强调,这些公司需要证明技术领先性和商业落地潜力,否则上市进程只能延后。
上市节奏放缓,投资人最先坐不住。基金的钱背后是LP,到期必须退出。前几年具身智能风口最热时,许多公司即使没有稳定应用场景也一轮接一轮地融资,导致估值水涨船高。李明提醒创业者,融资不能盲目,否则几年后可能会面临巨大麻烦。
一些公司在高估值阶段给员工发股权激励,后来员工离职要求退股,按协议需由创始人接盘,这使创始人的财务负担加重。此外,早期股东结构复杂、资金来源不清等问题也影响了上市进程。
不少具身公司开始预备应对方案,如估值不及预期、发行规模缩水或上市延后等情况。尽管急着IPO,但许多人先跑去求神拜佛。北京雍和宫、舟山普陀岛等地近期迎来大量机器人行业老板。
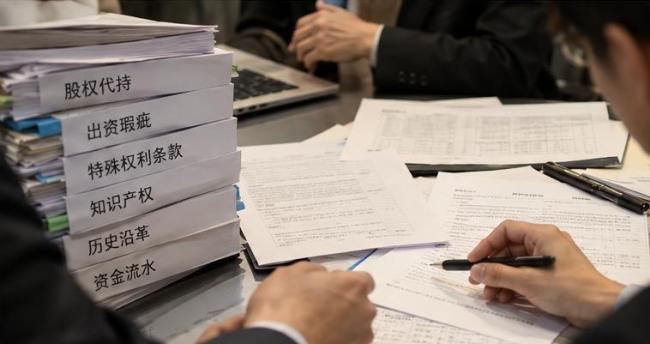
然而,选再好的黄道吉日也无法避免旧账清算。不少公司在申报前发现早年的股权、资金往来问题,有的申请迟迟无进展,甚至过了审最后还是无法发行。这些问题多出在一开始就未留意的地方。
例如,一家原计划A股上市后转港股的公司,因早年引进的境外信托股东在审核阶段被监管追问,企业不得不花大量时间核查反馈。还有股权代持、出资瑕疵、股东穿透等问题,都需要详细查证。
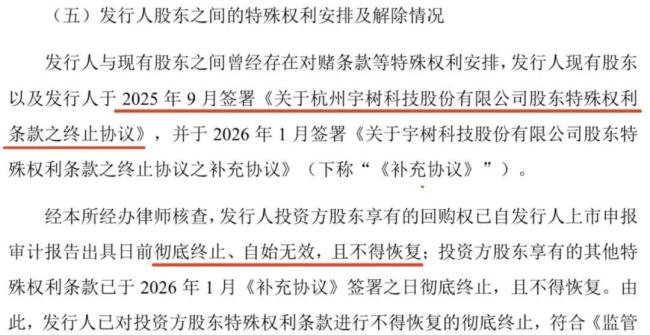
此外,早年的投资协议中可能隐藏回购权、反稀释权等特殊条款,这些在申报前必须清理干净。宇树的操作可以作为参考,其招股书明确终止了所有特殊权利,确保不会因上市失败而触发回购。
还有一些容易忽略的问题涉及员工的前东家。例如,某公司申请发明专利时,发明人是从别家公司跳槽来的工程师,这引发技术归属争议。具身公司尤其要注意这类问题,因为行业人才流动频繁,核心研发人员多来自高校和其他科技公司。
举报和检查也是无法避免的变数。宇树、越疆等公司在IPO过程中都曾遭遇专利、股份权属相关举报。黄立冲提醒,想走港股18C通道的机器人公司,需扎实做好商业验证和内部管理,订单、发货、验收、收入、售后、回款等全链路要对得上。
最终,最硬的成绩单永远是订单。投资者最认的是客户真的付了钱,产品真的在场地使用,且愿意继续购买。真实的订单才是关键,而不是靠虚的故事。
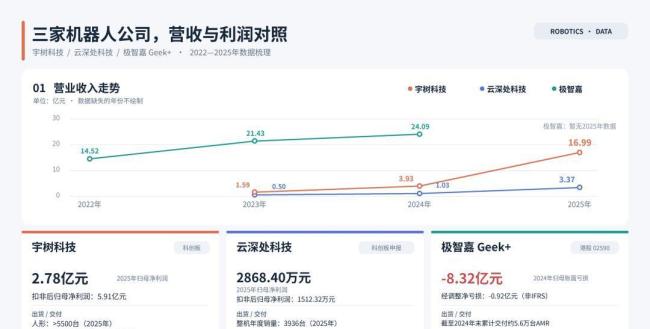
目前,宇树、云深处、极智嘉等公司已取得实质性进展。宇树2025年营收16.99亿元,净利润约5.9亿元,售出5215台人形机器人。云深处和极智嘉也实现了盈利和大规模交付。但资本市场更看重的是这些机器人的实际应用效果和持续需求。
行业内的争议主要集中在订单水分上。框架协议、可取消订单、带验收条件的采购与实际履约的销售含金量不同。真实交付和客户使用情况才是衡量标准。产业资本带来的订单未必有问题,但需透明披露交易细节。
无论技术多么先进,最终还是要靠真实场景中的应用来验证。王鹏建议国内同行沉下心来搞落地,积累真实数据,以应对未来大模型的冲击。务实的态度和真实的订单才是机器人公司成功的关键。
美林配资提示:文章来自网络,不代表本站观点。